
Repères & notions
Histoire du viager et de la nue-propriété
L’usufruit et la rente viagère existaient déjà à l’époque romaine, mais c’est bien plus tard qu’ils prennent la forme qu’on leur connaît aujourd’hui.
Tout se joue en 1804, avec le Code civil, rédigé sous l’impulsion de Napoléon Bonaparte. Ses rédacteurs y gravent noir sur blanc les règles de l’usufruit, de la nue-propriété et de la rente viagère. Et pour l’essentiel, ces articles n’ont quasiment pas changé depuis plus de deux siècles.
Longtemps une affaire de particuliers, conclue de gré à gré et parfois vue d’un mauvais œil, le viager s’est professionnalisé au cours du 20e siècle : agences spécialisées, méthodes de calcul reconnues, etc.
La nue-propriété, elle, a d’abord servi à la transmission familiale, avant de s’ouvrir aux ventes entre particuliers, sur le même principe que le viager. Dans les années 1990, un nouvel usage apparaît avec des programmes immobiliers neufs conçus pour être vendus démembrés, ouvrant la nue-propriété à des investisseurs.
Les chiffres du marché
Le viager et la nue-propriété attirent chaque année de plus en plus de vendeurs et d’investisseurs. Voici les principaux chiffres à connaître pour mieux comprendre ce marché.
Un marché encore confidentiel
- 7 000 à 9 000 ventes en viager chaque année en France.
- Moins de 1 % des transactions immobilières concernent le viager.
- Une croissance entre +5 et +8 % par an.
- Environ 85 % des ventes en viager se font en viager occupé. Les 15 % restants se répartissent entre viager libre, vente à terme et nue-propriété
Le profil des vendeurs
- 75 ans : âge moyen des vendeurs.
- Plus de 80 % choisissent un viager occupé, afin de continuer à vivre chez eux.
- Les principales motivations : compléter leur retraite, améliorer leur qualité de vie et préparer l’avenir.
Le profil des acheteurs
- 45 ans : âge moyen des acquéreurs.
- De plus en plus d’investisseurs, de familles et d’expatriés utilisent le viager et la nue-propriété pour construire leur patrimoine.
Les avantages financiers
Viager:
- 30 à 60 % de décote selon l’âge du vendeur et les conditions de vente.
- Une durée moyenne d’investissement de 12 à 15 ans.
Nue-propriété:
- 25 à 50 % de décote.
- Des démembrements généralement compris entre 10 et 20 ans.
Derrière ces chiffres se cachent des opportunités réelles. Bien comprendre le marché est la première étape pour prendre une décision éclairée, que vous soyez vendeur ou futur acquéreur.
Face aux enjeux d’aujourd’hui
- Vieillissement de la population et poids croissant des seniors dans la société.
- Retraites sous pression et besoin de revenus complémentaires.
- Patrimoine immobilier important mais peu liquide chez de nombreux seniors.
- Financement du maintien à domicile et de la dépendance.
- Baisse du pouvoir d’achat et augmentation de certaines dépenses liées à l’âge.
- Difficultés d’accès à la propriété pour les nouvelles générations.
- Besoin de nouvelles formes d’investissement immobilier.
- Transmission du patrimoine plus tôt aux enfants et petits-enfants.
- Meilleure circulation du patrimoine entre les générations.
- Volonté de rester chez soi tout en mobilisant la valeur de son logement.
Les idées reçues
Glossaire de A à Z
Abattement fiscal (sur la rente)
Part de la rente viagère exonérée d’impôt sur le revenu, croissante avec l’âge du vendeur au moment du premier versement — 60 % à partir de 60 ans, 70 % à partir de 70 ans. Seule la fraction restante est imposable.
Aléa (contrat aléatoire)
Le viager est un contrat « aléatoire » : son équilibre économique dépend d’un événement incertain — la durée de vie du vendeur. C’est cet aléa qui distingue le viager d’une vente classique.
Arrérages
Les sommes déjà versées au titre de la rente viagère, échéance après échéance.
Barème (dit « barème Daubry »)
Table de référence établie par un notaire spécialiste, utilisée par les professionnels pour calculer bouquet, rente et valeur occupée en fonction de l’âge, du sexe et de la composition familiale du vendeur.
Bouquet
Somme versée comptant au vendeur le jour de la signature, en complément ou à la place d’une rente. Il n’est pas obligatoire et son montant est libre entre les parties.
Clause résolutoire
Clause protectrice insérée dans l’acte : en cas de non-paiement de la rente par l’acheteur, elle permet au vendeur d’annuler la vente tout en conservant les sommes déjà perçues.
Crédirentier
Le vendeur : celui qui perçoit le bouquet et la rente.
Débirentier
L’acheteur : celui qui verse le bouquet et la rente.
Démembrement de propriété
Division de la pleine propriété d’un bien en deux droits distincts : la nue-propriété et l’usufruit, chacun pouvant appartenir à une personne différente.
Droit d’Usage et d’Habitation (DUH)
Droit personnel conservé par le vendeur en viager occupé : il peut continuer à vivre dans son logement, mais ne peut ni le louer ni le céder. Plus restrictif que l’usufruit.
Espérance de vie
Estimée par l’INSEE selon l’âge et le sexe du vendeur ; elle sert de base au calcul du bouquet et de la rente. On parle de vente « sur une tête » ou « sur deux têtes » selon qu’il y a un ou deux vendeurs.
IFI (Impôt sur la Fortune Immobilière)
La répartition de l’IFI entre les parties suit des règles spécifiques en viager et en démembrement (Article 968 du CGI).
Indexation
Revalorisation annuelle de la rente, généralement sur l’indice des prix à la consommation (viager) ou sur l’indice de référence des loyers (vente à terme), afin de préserver le pouvoir d’achat du vendeur.
Libération anticipée
Départ du vendeur avant son décès (par exemple pour une résidence senior). Ce départ entraîne une revalorisation de la rente ou du bouquet selon les modalités prévues au contrat.
Nue-propriété
Possession d’un bien sans en avoir la jouissance : le nu-propriétaire détient les murs, mais ne peut ni y habiter ni en percevoir les loyers tant que l’usufruit n’est pas éteint.
Nue-propriété dans l’ancien
Le bien est démembré : l’acheteur acquiert la nue-propriété à prix réduit, le vendeur conserve l’usage jusqu’à la fin de sa vie. À son décès, l’acheteur récupère la pleine propriété.
Nue-propriété programme neuf
Un appartement neuf est vendu à prix réduit ; un organisme agréé gère les locataires pendant 15 à 20 ans, à l’issue desquels l’acheteur devient pleinement propriétaire.
Pleine propriété
Possession sans restriction d’un bien : pleine propriété = nue-propriété + usufruit réunis entre les mêmes mains.
Privilège du vendeur
Garantie légale qui fait de la créance du vendeur une hypothèque de premier rang : en cas de défaut de paiement de l’acheteur, il est remboursé en priorité.
Quote-part (charges de copropriété)
Répartition des charges de copropriété entre vendeur et acheteur en viager occupé — généralement la part « propriétaire » à l’acheteur, la part « locative » au vendeur.
Rente viagère
Somme versée périodiquement par l’acheteur au vendeur jusqu’à son décès, librement fixée entre les parties (Article 1976 du Code civil) et indexée chaque année.
Réversibilité (réversion)
Clause garantissant qu’en cas de vente sur deux têtes, le survivant continue de percevoir une rente après le décès du premier vendeur, généralement à 100 %.
Taxe foncière
En viager occupé classique, elle est en général à la charge de l’acheteur, le vendeur ne détenant qu’un DUH et non l’usufruit. En nue-propriété classique, c’est l’usufruitier qui la doit (Article 1400 du CGI).
Usufruit
Droit d’user d’un bien et d’en percevoir les fruits (y habiter ou le louer), sans en être propriétaire des murs.
Valeur occupée
Valeur du bien après déduction de la décote liée à l’occupation par le vendeur (DUH ou usufruit) — c’est elle qui sert de base au calcul du bouquet et de la rente en viager occupé.
Valeur vénale (ou valeur libre)
Prix auquel le bien se vendrait sur le marché s’il était vendu classiquement, libre de toute occupation.
Vente à terme
Vente dont le paiement est étalé sur une durée fixe prévue au contrat (5 ans minimum, souvent 10 à 15 ans), avec ou sans conservation du DUH par le vendeur — à ne pas confondre avec le viager, dont la durée dépend de l’aléa viager.
Viager hypothécaire (prêt viager hypothécaire)
Prêt bancaire accordé à un propriétaire senior, garanti par une hypothèque sur son bien, remboursé au décès ou à la revente — sans mensualités à verser de son vivant.
Viager libre
Le vendeur cède la pleine propriété immédiatement ; l’acheteur peut occuper ou louer le bien dès la signature, en échange d’un bouquet et d’une rente.
Viager mutualisé
Investissement collectif dans un portefeuille de biens en viager, structuré juridiquement en SCI (société civile immobilière) — et non en SCPI réglementée par l’AMF.
Viager occupé
Le vendeur conserve le DUH et continue à vivre dans son logement ; l’acheteur ne récupère la pleine jouissance du bien qu’à son départ ou son décès. Existe avec rente (bouquet + rente) ou sans rente (bouquet seul, égal à la valeur occupée).
Viager semi-libre (mixte)
Le vendeur reste chez lui — il garde son logement principal avec le DUH — mais cède immédiatement à l’acheteur la jouissance d’une partie distincte du bien : une dépendance, un étage indépendant, un garage. En échange, il perçoit un bouquet et une rente.
FAQ – Viager et nue-propriété
Comprendre le principe
Une vente immobilière où le prix est payé sous forme de rente viagère (parfois précédée d’un bouquet), versée par l’acheteur au vendeur jusqu’au décès de ce dernier. Le montant dépend d’un aléa : la durée de vie du vendeur.
Dans le viager, l’acheteur verse une rente pendant toute la vie du vendeur. Dans la nue-propriété, il verse généralement un capital unique à la signature, sans rente, et récupère automatiquement la pleine propriété à une échéance connue (décès du vendeur ou fin d’une période fixée).
En viager occupé, le vendeur continue à vivre dans son logement (droit d’usage et d’habitation). En viager libre, il quitte les lieux à la vente et l’acheteur peut occuper ou louer le bien immédiatement.
Non, aucun âge légal minimum. En pratique, la plupart des ventes concernent des vendeurs de plus de 60-65 ans, car c’est à cet âge que le mécanisme devient financièrement pertinent pour les deux parties.
Sécurité et garanties
C’est justement l’aléa du contrat : l’acheteur peut verser la rente plus longtemps que prévu. En contrepartie, il peut aussi en verser moins si le vendeur décède plus tôt. Aucune des deux parties ne peut prédire l’issue à la signature.
Deux garanties légales protègent le vendeur : le privilège du vendeur (une hypothèque de premier rang sur le bien) et la clause résolutoire, qui permet d’annuler la vente en cas de défaut de paiement prolongé.
Oui, potentiellement : la clause résolutoire peut entraîner l’annulation de la vente, avec perte des sommes déjà versées. C’est pourquoi l’achat en viager suppose une capacité financière solide et durable.
L’acheteur récupère automatiquement la pleine propriété du bien, sans formalité de succession supplémentaire à ce titre. Le transfert de propriété a déjà eu lieu au moment de la vente initiale.
Fiscalité
Oui, mais seulement une fraction, décroissante avec l’âge du vendeur au premier versement (abattement de 60 % à partir de 60 ans, 70 % à partir de 70 ans par exemple). Le bouquet, lui, n’est pas imposé.
La répartition suit des règles spécifiques prévues par l’article 968 du CGI, différentes de celles d’une pleine propriété classique. Un point à vérifier au cas par cas avec un professionnel.
En viager occupé, c’est généralement l’acheteur qui paie la taxe foncière (le vendeur ne détenant qu’un droit d’usage, pas l’usufruit). En nue-propriété classique, c’est l’usufruitier qui la doit (article 1400 du CGI). La répartition des autres charges (travaux, copropriété) est fixée dans l’acte.
Aspects pratiques
Oui, c’est possible, mais l’opération est encadrée pour éviter qu’elle ne soit requalifiée en donation déguisée par l’administration fiscale. Un accompagnement notarié rigoureux est indispensable.
En viager libre, oui — l’acheteur peut revendre, mais reste en principe garant du paiement de la rente sauf s’il en est explicitement déchargé par le vendeur.
Comme une vente immobilière classique : estimation du bien, calcul du bouquet et de la rente, recherche d’acquéreur, compromis puis signature de l’acte authentique chez le notaire. Compter généralement quelques mois entre la mise en vente et la signature définitive.
Non, ce n’est pas une obligation légale, mais le calcul du bouquet et de la rente demande une expertise spécifique (barèmes, espérance de vie, aléa). Un accompagnement par un notaire ou un professionnel spécialisé est vivement recommandé pour sécuriser l’opération.
Le viager dans la culture
Une réputation sulfureuse, entre humour noir, clichés et histoires insolites.
L’histoire de Jeanne Calment, le cas le plus célèbre au monde
En 1965, à 90 ans, elle vend son appartement d’Arles en viager au notaire André-François Raffray, qui accepte de lui verser 2 500 francs par mois jusqu’à son décès. Raffray meurt en 1995, à 77 ans, sa famille continue de payer. Jeanne Calment s’éteint en 1997 à 122 ans, doyenne de l’humanité, après avoir perçu plus du double de la valeur du bien. Un cas d’école sur l’aléa viager, devenu culte à l’international.
À noter : cette histoire est souvent présentée comme la preuve que le viager est un « mauvais calcul » pour l’acheteur, c’est un cas extrême, pas la norme. Jeanne Calment reste, à ce jour, la personne dont la longévité humaine est la mieux documentée au monde : son cas est une exception statistique, pas un scénario probable. Les barèmes utilisés aujourd’hui reposent sur les données d’espérance de vie de l’INSEE et équilibrent le contrat pour les deux parties dès la signature.
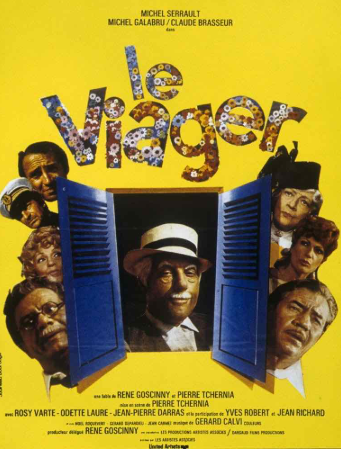
Le film fondateur : « Le Viager » (1972)
Comédie de Pierre Tchernia, coécrite avec René Goscinny, avec Michel Serrault et Michel Galabru. Un médecin, persuadé que son patient de 59 ans n’a plus que deux ans à vivre, le convainc de mettre sa maison en viager… mais ce dernier ne meurt jamais. Plus de 2 millions d’entrées en salle à sa sortie, toujours culte aujourd’hui.
À noter : comme beaucoup de comédies sur le sujet, le ressort comique du film repose sur l’idée qu’on « attend » la mort du vendeur ; un raccourci qui a contribué à forger l’image un peu sulfureuse du viager dans l’imaginaire collectif, très éloignée de la réalité encadrée et sécurisée du dispositif aujourd’hui.
2026, le retour du viager sur grand écran
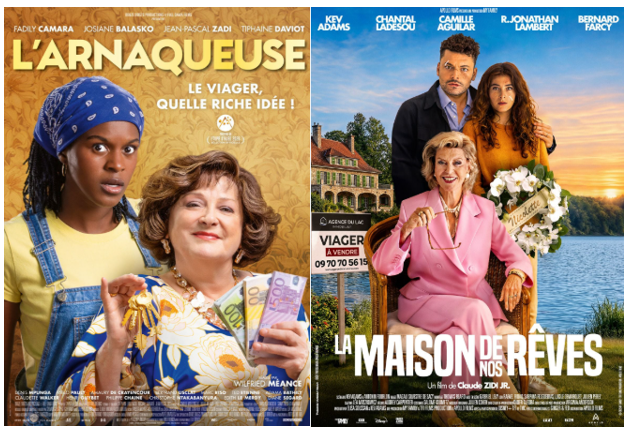
Coïncidence ou signe que le sujet revient dans l’air du temps : deux comédies sur ce thème sortent la même année.
- L’Arnaqueuse (22 avril 2026), de Wilfried Méance, avec Fadily Camara et Josiane Balasko. Une jeune femme enceinte achète un appartement parisien en viager à une vendeuse « mourante » qui se rétablit miraculeusement après la signature. Le réalisateur revendique l’héritage direct du film de Tchernia.
- La Maison de nos rêves (7 octobre 2026), de Claude Zidi Jr., avec Kev Adams et Chantal Ladesou. Même ressort comique : un jeune couple achète la maison de ses rêves en viager à une dame « mourante » qui va finalement très bien, changement de plan financier au programme.
À noter : ces deux comédies jouent sur le même ressort : un vendeur soupçonné de « tromper » l’acheteur sur son espérance de vie. C’est un bon matériau comique, mais ça ne reflète pas la réalité du marché : l’aléa viager joue dans les deux sens, il est connu et accepté par les deux parties dès la signature, et le cadre juridique protège autant le vendeur que l’acheteur. Si le sujet vous intrigue après avoir vu ces films, notre rubrique [Idées reçues] démêle le vrai du narratif de comédie.
Pour aller plus loin : les livres de référence
Ces ouvrages ne relèvent pas de la culture populaire, ce sont des guides techniques et juridiques, utiles pour qui veut approfondir sérieusement le sujet.
- Guide des viagers : Guide juridique et pratique, Bernard Lecourt. Approche encyclopédique du droit viager, y compris le viager financier.
- Le viager, Raymond Le Guidec. Plus de 300 pages, orienté professionnels (notaires, agents immobiliers), approche juridique et fiscale précise.
- Le viager, Michel Artaz (collection Delmas). Souvent cité comme référence par les professionnels du secteur, mélange théorie et cas pratiques de calcul de rente.
- Acheter ou vendre en viager, Éditions Le Particulier. Bonne base juridique et pratique.